Domain seniorenbedarf24.de kaufen?
Wir ziehen mit dem Projekt
seniorenbedarf24.de um.
Sind Sie am Kauf der Domain
seniorenbedarf24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain seniorenbedarf24.de kaufen?
Ist eine Unfallversicherung im Alter sinnvoll?
Ist eine Unfallversicherung im Alter sinnvoll? Im Alter steigt das Risiko für Unfälle aufgrund von nachlassender körperlicher Fitness und Gesundheitsproblemen. Eine Unfallversicherung kann daher auch im Alter sinnvoll sein, um finanzielle Sicherheit im Falle eines Unfalls zu gewährleisten. Es ist wichtig, die individuelle Situation und die bestehenden Versicherungen zu berücksichtigen, um zu entscheiden, ob eine Unfallversicherung im Alter notwendig ist. Es kann auch hilfreich sein, mit einem Versicherungsberater zu sprechen, um die beste Lösung für die persönlichen Bedürfnisse zu finden. **
Ist eine Unfallversicherung im Alter noch sinnvoll?
Ist eine Unfallversicherung im Alter noch sinnvoll? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Gesundheitszustand, dem Risiko für Unfälle im Alltag und den finanziellen Möglichkeiten. Im Alter kann das Risiko für Unfälle tendenziell steigen, da körperliche Einschränkungen auftreten können. Eine Unfallversicherung kann daher auch im Alter sinnvoll sein, um finanzielle Sicherheit bei Unfällen zu gewährleisten. Es ist ratsam, die individuelle Situation zu analysieren und gegebenenfalls mit einem Versicherungsberater zu sprechen, um die beste Entscheidung zu treffen. **

Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
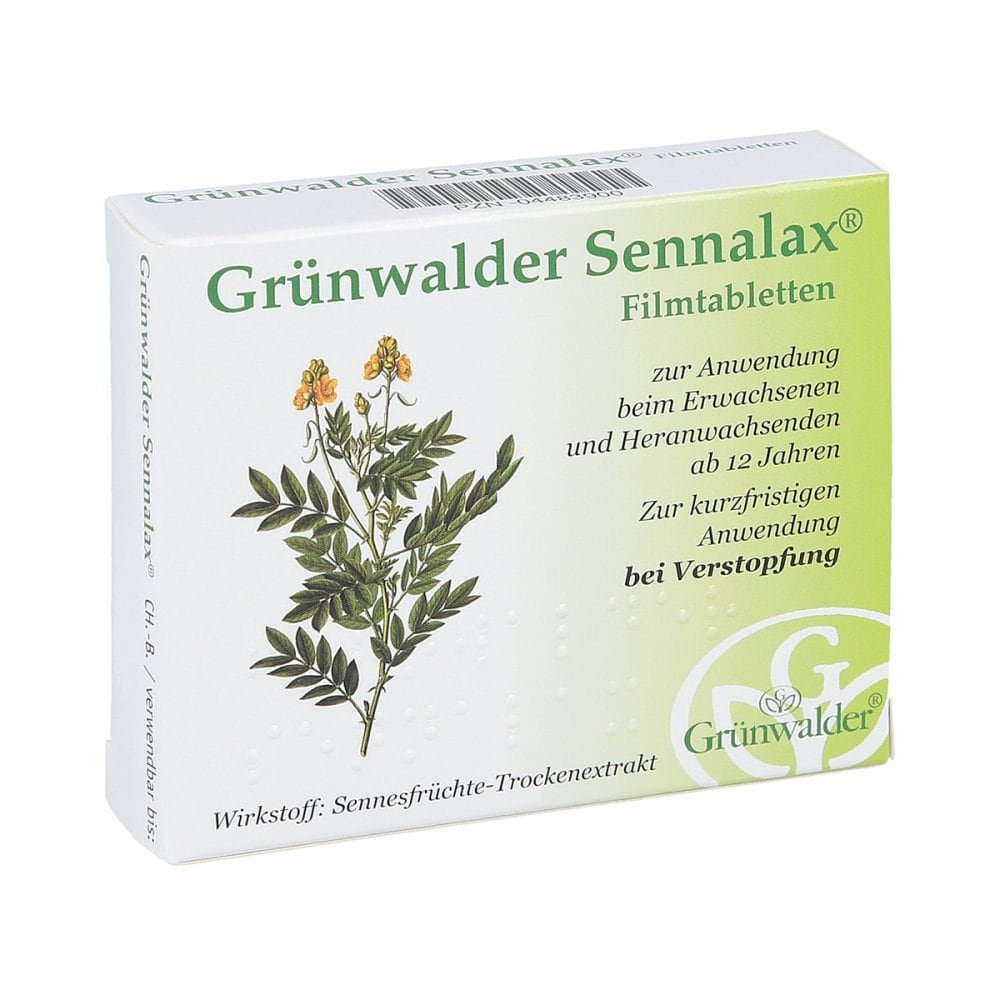
Grünwalder Gesundheitsprodukte GmbH Grünwalder Sennalax 04483900Anwendungsgebiet von Grünwalder SennalaxDas Präparat ist ein pflanzlich stimulierendes Abführmittel.Es findet kurzfristig Anwendung bei Verstopfung (Obstipation).Bei einer Verstopfung, die länger als 1 Woche andauert, ist ein Arzt aufzusuchen.Wirkstoffe / Inhaltsstoffe / Zutaten81.2 mg Alexandriner Sennesfrucht Trockenextrakt, (6-12:1), Auszugsmittel: Ethanol 60% (V/V)13 mg Sennosid BCalcium bis(octadecanoat) Hilfstoff (+)Cellulose, mikrokristallin Hilfstoff (+)Croscarmellose, Natriumsalz Hilfstoff (+)Glycerol diacetat alkanoat (C16-C18) Hilfstoff (+)Macrogol 6000 Hilfstoff (+)Maisstärke, vorverkleistert Hilfstoff (+)Maltodextrin Hilfstoff (+)Povidon K25 Hilfstoff (+)Schellack Hilfstoff (+)Silicium dioxid, hochdispers Hilfstoff (+)Talkum Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht eingenommen werden,wenn Sie überempfindlich (allergisch) gegen Alexandriner-Sennesfrüchte oder einen sonstigen Bestandteil des Arzneimittels sind, bei Darmverschluss, bei Blinddarmentzündungen, bei chronisch-entzündlichen Darmerkrankungen wie z. B. Morbus Crohn, Colitis ulcerosa; bei Bauchschmerzen unbekannter Ursache, bei schwerem Flüssigkeitsmangel mit Wasser- und Salzverlusten.DosierungDie folgenden Angaben gelten, soweit Ihnen Ihr Arzt das Arzneimittel nicht anders verordnet hat. Bitte halten Sie sich an die Anwendungsvorschriften, da das Arzneimittel sonst nicht richtig wirken kann!Die empfohlene Dosis beträgt:Die höchste tägliche Aufnahme darf nicht mehr als 30 mg Hydroxyanthracen-derivate betragen, deshalb dürfen Sie pro Tag nicht mehr als 2 Filmtabletten einnehmen.Erwachsene und Heranwachsende ab 12 Jahren nehmen 1mal täglich 1-2 Filmtabletten ein.Die persönlich richtige Dosierung ist die geringste, die erforderlich ist, um einen weich geformten Stuhl zu erhalten. Dauer der AnwendungStimulierende Abführmittel dürfen ohne ärztlichen Rat nicht über einen längeren Zeitraum (mehr als 1-2 Wochen) eingenommen werden. Wenn Sie eine größere Menge eingenom7,66 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einsamkeit im AlterEinsamkeit im Alter , Facetten, Konzeptionen und Praxisfelder , Motorblöcke > Motoren & Motorteile , Erscheinungsjahr: 20240812, Produktform: Leinen, Redaktion: Kießig, Sebastian~Möde, Erwin, Seitenzahl/Blattzahl: 320, Keyword: Alter; Ausgrenzung; Caritas; Demographischer Wandel; Einsamkeit; Isolation; Politik; Soziale Arbeit; Theologie; ältere Menschen, Fachschema: Sozialeinrichtung~Alter / Lebensführung~Alleinsein - Einsam~Christentum~Weltreligionen / Christentum, Fachkategorie: Sozialwesen und soziale Dienste~Umgang mit / Ratgeber zu Vereinsamung, Einsamkeit~Christentum, Warengruppe: HC/Religion/Theologie/Christentum, Fachkategorie: Umgang mit dem Altern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Herder Verlag GmbH, Verlag: Herder Verlag GmbH, Verlag: Verlag Herder GmbH, Länge: 211, Breite: 137, Höhe: 32, Gewicht: 459, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was kostet eine Unfallversicherung im Schnitt?
Was kostet eine Unfallversicherung im Schnitt? Die Kosten für eine Unfallversicherung können je nach Anbieter, Leistungsumfang und individuellen Faktoren variieren. Im Durchschnitt liegen die monatlichen Beiträge für eine Unfallversicherung zwischen 5 und 30 Euro. Es ist ratsam, verschiedene Angebote zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können bestimmte Berufsgruppen oder Risikogruppen höhere Beiträge zahlen müssen. Es ist wichtig, sich vor Vertragsabschluss ausführlich über die Kosten und Leistungen der Unfallversicherung zu informieren. **
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wann zahlt die Unfallversicherung?
Die Unfallversicherung zahlt in der Regel, wenn ein Unfall passiert ist und dadurch eine körperliche oder psychische Beeinträchtigung entstanden ist. Dabei ist es wichtig, dass der Unfall direkt zu der Verletzung geführt hat und nicht durch andere Umstände verursacht wurde. Zudem muss der Unfall während der versicherten Tätigkeit oder auf dem direkten Weg zur Arbeit passiert sein. Es ist ratsam, den Unfall umgehend der Versicherung zu melden und alle notwendigen Unterlagen vorzulegen, um eine schnelle Bearbeitung des Falls zu gewährleisten. Letztendlich entscheidet die Versicherung anhand der vorliegenden Informationen, ob und in welcher Höhe Leistungen ausgezahlt werden. **
-
Was ist Taggeld Unfallversicherung?
Was ist Taggeld Unfallversicherung? Die Taggeld Unfallversicherung ist eine spezielle Versicherung, die im Falle eines Unfalls eine finanzielle Entschädigung in Form eines Taggeldes bietet. Dieses Taggeld wird täglich ausgezahlt und soll dazu dienen, Einkommensverluste aufgrund von Arbeitsunfähigkeit infolge eines Unfalls auszugleichen. Die Höhe des Taggeldes und die Dauer der Auszahlung können je nach Vertrag und Versicherungsunternehmen variieren. Die Taggeld Unfallversicherung ist eine sinnvolle Ergänzung zur herkömmlichen Unfallversicherung, da sie zusätzliche finanzielle Sicherheit bietet. **

Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
OMNi BiOTiC Aktiv - im AlterAnwendungsgebiet von OMNi BiOTiC Aktiv - im AlterOMNi BiOTiC Aktiv - im Alter ist ein Nahrungsergänzungsmittel mit speziell ausgewählten, wissenschaftlich erforschten Bakterienstämmen.Wirkungsweise von OMNi BiOTiC Aktiv - im AlterOMNi BiOTiC Aktiv - im Alter enthält elf speziell ausgewählte, wissenschaftlich erforschte Bakterienstämme. Die enthaltenen Bifidobakterien, Laktobazillen und Laktokokken besiedeln den gesamten Darm in hoher Keimzahl: Pro Portion (= 2 g) sind 5 Milliarden natürliche Darmbakterien in OMNi BiOTiC Aktiv - im Alter enthalten.Wirkstoffe / Inhaltsstoffe / ZutatenReisstärke, Maltodextrin, Pflanzenprotein, Kaliumchlorid, Bakterienstämme*, Magnesiumsulfat, Mangansulfat * 11 Bakterienstämme: Lactobacillus casei W56 Lactobacillus acidophilus W37 Lactobacillus brevis W63 Lactococcus lactis W58 Lactococcus lactis W19 Bifidobacterium lactis W52 Bifidobacterium longum W108 Lactobacillus salivarius W24 Bifidobacterium breve W25 Bifidobacterium lactis W51 Bifidobacterium bifidum W23 1 Port. (= 2 g) 2 Port. (= 4 g) 100 g Brennwert kJ 31,20 62,40 1.560 Brennwert kcal 7,46 14,92 373 Fett 0,02 g 0,03 g 0,79 g davon gesättigte Fettsäuren GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden.Dosierung1-2 x täglich 1 gestrichenen Messlöffel OMNi-BiOTiC® Aktiv (= 2 g) in 1/8 l Wasser einrühren, mindestens 1 Minute Aktivierungszeit abwarten, nochmals umrühren und dann trinken. Empfehlenswert ist die Einnahme morgens vor dem Frühstück und/oder abends kurz vor dem SchlafengehenHinweiseDie empfohlene tägliche Verzehrmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine gesunde und ausgewogene Ernährung und sollten außerhalb der Reichweite von Kindern aufbewahrt werden. Frei von tierischem Ei31,59 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
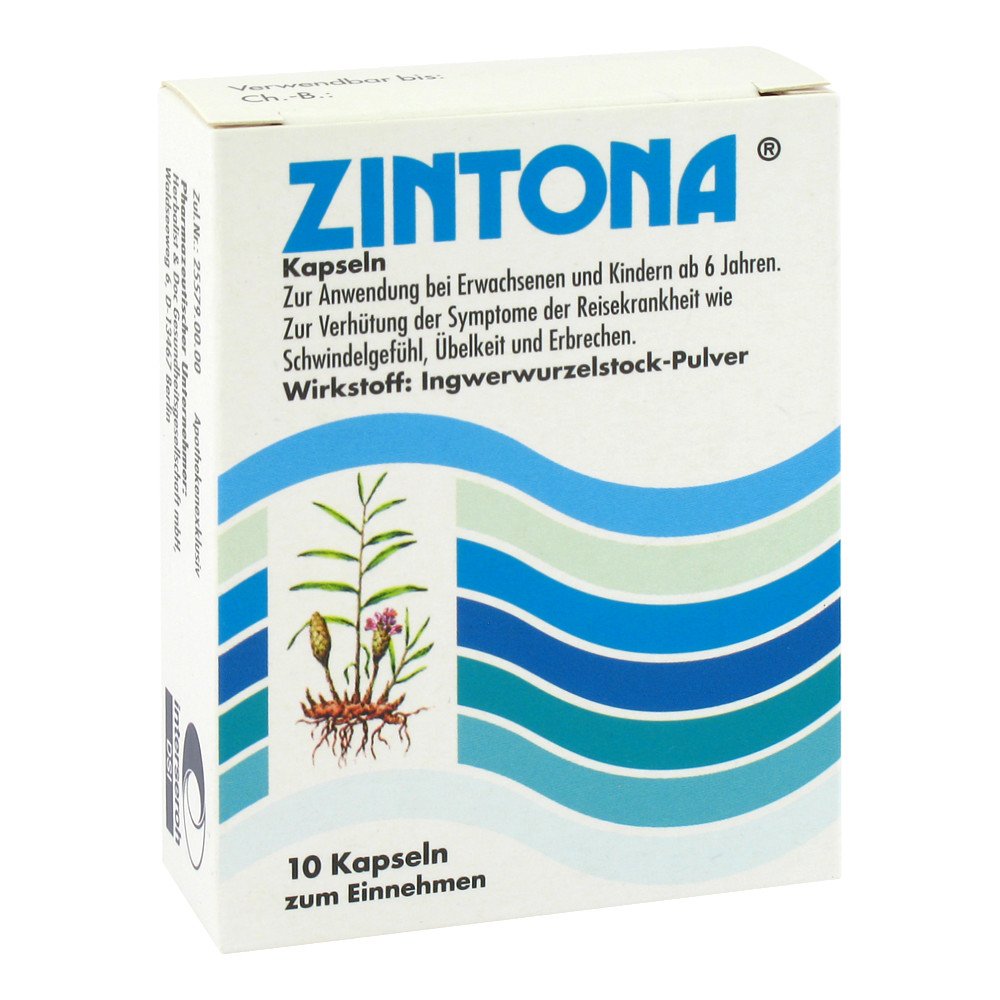
Grünwalder Gesundheitsprodukte GmbH Zintona 03041933Anwendungsgebiet von ZintonaPflanzliches Arzneimittel zur Verhütung der Reisekrankheit,Zur Verhühtung der Symptome der Reisekrankheit (Kinetose), wie Schwindelgefühl, Übelkeit und Erbrechen.Wirkstoffe / Inhaltsstoffe / Zutaten250 mg Ingwer PulverGelatine Hilfstoff (+)Indigocarmin Hilfstoff (+)Silicium dioxid, hochdispers Hilfstoff (+)Titan dioxid Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht eingenommen werdenWenn Sie überempfindlich (allergisch) gegen den Wirkstoff Ingwerwurzelstockpulver und/ oder einen der sonstigen genannten Bestandteile dieses Arzneimittels sind. DosierungNehmen Sie dieses Arzneimittel immer genau wie beschrieben bzw. genau nach der mit Ihrem Arzt oder Apotheker getroffenen Absprache ein. Fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht sicher sind.Die empfohlene Dosis beträgt:Erwachsene und Kinder über 6 Jahren nehmen eine halbe Stunde vor Reiseantritt 2 Hartkapseln und dann alle 4 Stunden 2 Hartkapseln mit ausreichend Flüssigkeit (vorzugsweise ein Glas Wasser) unzerkaut ein.Es sollen pro Tag nicht mehr als 10 Hartkapseln eingenommen werden. Dauer der AnwendungDie Dauer der Anwendung ist nicht prinzipiell begrenzt. Beachten Sie bitte auch die Angaben unter Kategorie "Patientenhinweis" und "Nebenwirkungen". Wenn Sie eine größere Menge eingenommen haben, als Sie solltenBei Einnahme zu großer Mengen des Arzneimittels kann ein Einfluss auf die Blutgerinnung mit erhöhter Blutungsneigung nicht ausgeschlossen werden. Bitte benachrichtigen Sie einen Arzt. Dieser kann über gegebenenfalls erforderliche Maßnahmen entscheiden.Möglicherweise treten auch die in Kategorie "Nebenwirkungen" aufgeführten Nebenwirkungen verstärkt auf. Wenn Sie die Einnahme vergessen habenWenn Sie zu wenig von dem Arzneimittel eingenommen haben oder die Einnahme vergessen haben, nehmen Sie beim nächsten Mal nicht etwa die doppelte Menge ein, sondern fahren Sie mit der Einnahme, wie von Ihrem Arzt verordnet oder wie oben beschrieben,8,54 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Grünwalder Gesundheitsprodukte GmbH Grünwalder Sennalax 04483900Anwendungsgebiet von Grünwalder SennalaxDas Präparat ist ein pflanzlich stimulierendes Abführmittel.Es findet kurzfristig Anwendung bei Verstopfung (Obstipation).Bei einer Verstopfung, die länger als 1 Woche andauert, ist ein Arzt aufzusuchen.Wirkstoffe / Inhaltsstoffe / Zutaten81.2 mg Alexandriner Sennesfrucht Trockenextrakt, (6-12:1), Auszugsmittel: Ethanol 60% (V/V)13 mg Sennosid BCalcium bis(octadecanoat) Hilfstoff (+)Cellulose, mikrokristallin Hilfstoff (+)Croscarmellose, Natriumsalz Hilfstoff (+)Glycerol diacetat alkanoat (C16-C18) Hilfstoff (+)Macrogol 6000 Hilfstoff (+)Maisstärke, vorverkleistert Hilfstoff (+)Maltodextrin Hilfstoff (+)Povidon K25 Hilfstoff (+)Schellack Hilfstoff (+)Silicium dioxid, hochdispers Hilfstoff (+)Talkum Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht eingenommen werden,wenn Sie überempfindlich (allergisch) gegen Alexandriner-Sennesfrüchte oder einen sonstigen Bestandteil des Arzneimittels sind, bei Darmverschluss, bei Blinddarmentzündungen, bei chronisch-entzündlichen Darmerkrankungen wie z. B. Morbus Crohn, Colitis ulcerosa; bei Bauchschmerzen unbekannter Ursache, bei schwerem Flüssigkeitsmangel mit Wasser- und Salzverlusten.DosierungDie folgenden Angaben gelten, soweit Ihnen Ihr Arzt das Arzneimittel nicht anders verordnet hat. Bitte halten Sie sich an die Anwendungsvorschriften, da das Arzneimittel sonst nicht richtig wirken kann!Die empfohlene Dosis beträgt:Die höchste tägliche Aufnahme darf nicht mehr als 30 mg Hydroxyanthracen-derivate betragen, deshalb dürfen Sie pro Tag nicht mehr als 2 Filmtabletten einnehmen.Erwachsene und Heranwachsende ab 12 Jahren nehmen 1mal täglich 1-2 Filmtabletten ein.Die persönlich richtige Dosierung ist die geringste, die erforderlich ist, um einen weich geformten Stuhl zu erhalten. Dauer der AnwendungStimulierende Abführmittel dürfen ohne ärztlichen Rat nicht über einen längeren Zeitraum (mehr als 1-2 Wochen) eingenommen werden. Wenn Sie eine größere Menge eingenom7,66 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Ist eine Unfallversicherung im Alter sinnvoll?
Ist eine Unfallversicherung im Alter sinnvoll? Im Alter steigt das Risiko für Unfälle aufgrund von nachlassender körperlicher Fitness und Gesundheitsproblemen. Eine Unfallversicherung kann daher auch im Alter sinnvoll sein, um finanzielle Sicherheit im Falle eines Unfalls zu gewährleisten. Es ist wichtig, die individuelle Situation und die bestehenden Versicherungen zu berücksichtigen, um zu entscheiden, ob eine Unfallversicherung im Alter notwendig ist. Es kann auch hilfreich sein, mit einem Versicherungsberater zu sprechen, um die beste Lösung für die persönlichen Bedürfnisse zu finden. **
-
Ist eine Unfallversicherung im Alter noch sinnvoll?
Ist eine Unfallversicherung im Alter noch sinnvoll? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Gesundheitszustand, dem Risiko für Unfälle im Alltag und den finanziellen Möglichkeiten. Im Alter kann das Risiko für Unfälle tendenziell steigen, da körperliche Einschränkungen auftreten können. Eine Unfallversicherung kann daher auch im Alter sinnvoll sein, um finanzielle Sicherheit bei Unfällen zu gewährleisten. Es ist ratsam, die individuelle Situation zu analysieren und gegebenenfalls mit einem Versicherungsberater zu sprechen, um die beste Entscheidung zu treffen. **
-
Was kostet eine Unfallversicherung im Schnitt?
Was kostet eine Unfallversicherung im Schnitt? Die Kosten für eine Unfallversicherung können je nach Anbieter, Leistungsumfang und individuellen Faktoren variieren. Im Durchschnitt liegen die monatlichen Beiträge für eine Unfallversicherung zwischen 5 und 30 Euro. Es ist ratsam, verschiedene Angebote zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können bestimmte Berufsgruppen oder Risikogruppen höhere Beiträge zahlen müssen. Es ist wichtig, sich vor Vertragsabschluss ausführlich über die Kosten und Leistungen der Unfallversicherung zu informieren. **
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einsamkeit im AlterEinsamkeit im Alter , Facetten, Konzeptionen und Praxisfelder , Motorblöcke > Motoren & Motorteile , Erscheinungsjahr: 20240812, Produktform: Leinen, Redaktion: Kießig, Sebastian~Möde, Erwin, Seitenzahl/Blattzahl: 320, Keyword: Alter; Ausgrenzung; Caritas; Demographischer Wandel; Einsamkeit; Isolation; Politik; Soziale Arbeit; Theologie; ältere Menschen, Fachschema: Sozialeinrichtung~Alter / Lebensführung~Alleinsein - Einsam~Christentum~Weltreligionen / Christentum, Fachkategorie: Sozialwesen und soziale Dienste~Umgang mit / Ratgeber zu Vereinsamung, Einsamkeit~Christentum, Warengruppe: HC/Religion/Theologie/Christentum, Fachkategorie: Umgang mit dem Altern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Herder Verlag GmbH, Verlag: Herder Verlag GmbH, Verlag: Verlag Herder GmbH, Länge: 211, Breite: 137, Höhe: 32, Gewicht: 459, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OMNi BiOTiC Aktiv - im AlterAnwendungsgebiet von OMNi BiOTiC Aktiv - im AlterGesunde Ernährung, ausreichendes Trinken und tägliche Bewegung sind dafür natürlich wesentlich, doch die wissenschaftliche Forschung zeigt uns auch ganz klar, dass die Verfügbarkeit von wichtigen Vitaminen und Spurenelementen (und damit von Vitalität und Energie) ganz entscheidend davon abhängt, ob wir eine ausreichende Menge und Vielfalt an Darmbakterien in unserem Körper angesiedelt haben. Veränderter Stoffwechsel im Lauf des Lebens, ungesunde Ernährung, einseitige Diäten und schwere Medikamente sind dafür verantwortlich, dass im Lauf unseres Lebens immer mehr wichtige Bifidobakterien und Lactobazillen verschwinden, und sich stattdessen Fäulniskeime vermehren. OMNi BiOTiC Aktiv - im Alter enthält 11 speziell ausgewählte, wissenschaftlich erforschte Bakterienstämme. Die enthaltenen Bifidobakterien, Laktobazillen und Laktokokken besiedeln den gesamten Darm in hoher Keimzahl: Pro Portion (= 2 g) sind 5 Milliarden natürliche Darmbakterien in OMNi BiOTiC Aktiv - im Alter. Wirkstoffe / Inhaltsstoffe / ZutatenZutaten von OMNi BiOTiC Aktiv - im Alter: \\\"Reisstärke, Maltodextrin, Kaliumchlorid, Bakterienstämme*, pflanzliches Eiweiß (Reis), Magnesiumsulfat, Mangansulfat. * 11 Bakterienstämme mit mindestens 5 Milliarden Keimen pro 2 g Pulver (= 1 Port.) und 10 Milliarden Keimen pro 4 g Pulver (= 2 Port.): Lactobacillus casei W56 Lactobacillus acidophilus W37 Lactobacillus brevis W63 Lactococcus lactis W58 Lactococcus lactis W19 Bifidobacterium lactis W52 Bifidobacterium longum W108 Lactobacillus salivarius W24 Bifidobacterium breve W25 Bifidobacterium lactis W51 Bifidobacterium bifidum W23 Frei von tierischem Eiweiß, Gluten, Hefe und Lactose. Geeignet für Diabetiker, Milchallergiker, Kinder, Schwangerschaft / Stillzeit. In einer Monatspackung (60 g) OMNi-BiOTiC® Aktiv sind insgesamt 150 Milliarden lebens-56,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
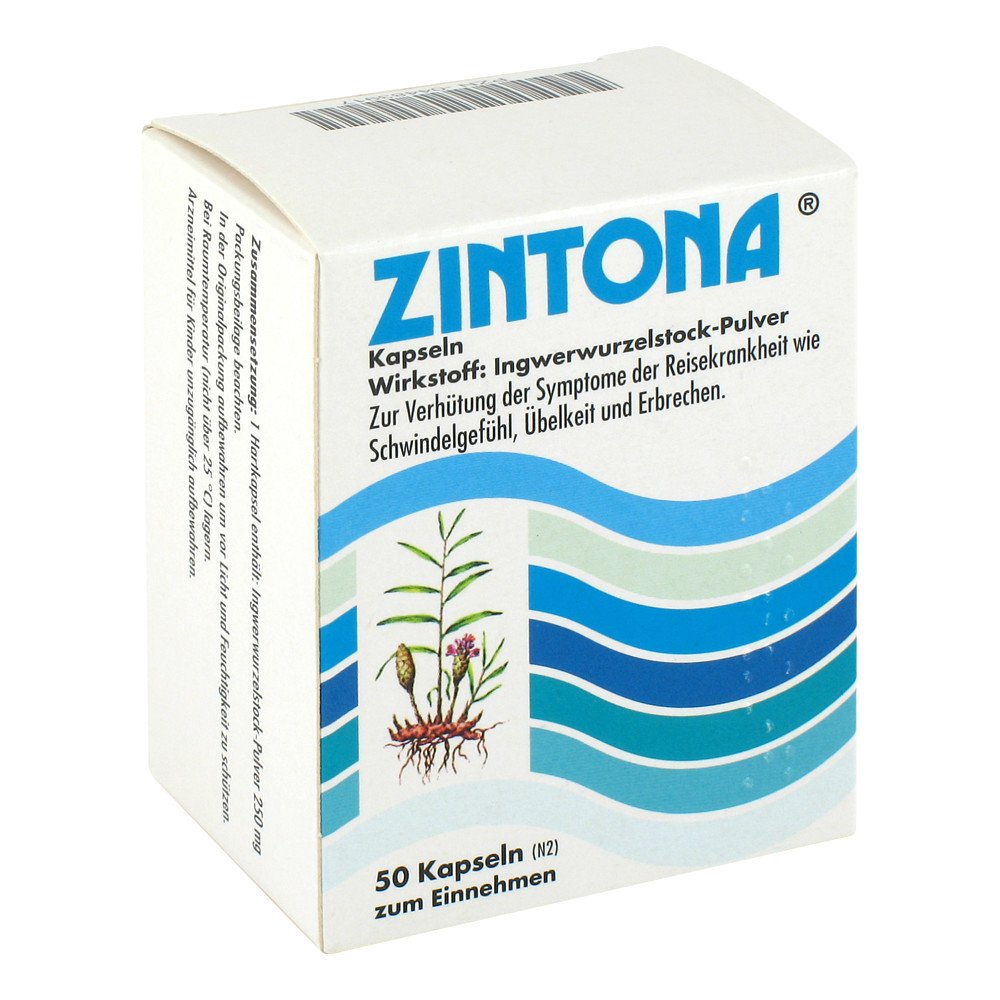
Grünwalder Gesundheitsprodukte GmbH Zintona 04483917Anwendungsgebiet von ZintonaPflanzliches Arzneimittel zur Verhütung der Reisekrankheit,Zur Verhühtung der Symptome der Reisekrankheit (Kinetose), wie Schwindelgefühl, Übelkeit und Erbrechen.Wirkstoffe / Inhaltsstoffe / Zutaten250 mg Ingwer PulverGelatine Hilfstoff (+)Indigocarmin Hilfstoff (+)Silicium dioxid, hochdispers Hilfstoff (+)Titan dioxid Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht eingenommen werdenWenn Sie überempfindlich (allergisch) gegen den Wirkstoff Ingwerwurzelstockpulver und/ oder einen der sonstigen genannten Bestandteile dieses Arzneimittels sind. DosierungNehmen Sie dieses Arzneimittel immer genau wie beschrieben bzw. genau nach der mit Ihrem Arzt oder Apotheker getroffenen Absprache ein. Fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht sicher sind.Die empfohlene Dosis beträgt:Erwachsene und Kinder über 6 Jahren nehmen eine halbe Stunde vor Reiseantritt 2 Hartkapseln und dann alle 4 Stunden 2 Hartkapseln mit ausreichend Flüssigkeit (vorzugsweise ein Glas Wasser) unzerkaut ein.Es sollen pro Tag nicht mehr als 10 Hartkapseln eingenommen werden. Dauer der AnwendungDie Dauer der Anwendung ist nicht prinzipiell begrenzt. Beachten Sie bitte auch die Angaben unter Kategorie "Patientenhinweis" und "Nebenwirkungen". Wenn Sie eine größere Menge eingenommen haben, als Sie solltenBei Einnahme zu großer Mengen des Arzneimittels kann ein Einfluss auf die Blutgerinnung mit erhöhter Blutungsneigung nicht ausgeschlossen werden. Bitte benachrichtigen Sie einen Arzt. Dieser kann über gegebenenfalls erforderliche Maßnahmen entscheiden.Möglicherweise treten auch die in Kategorie "Nebenwirkungen" aufgeführten Nebenwirkungen verstärkt auf. Wenn Sie die Einnahme vergessen habenWenn Sie zu wenig von dem Arzneimittel eingenommen haben oder die Einnahme vergessen haben, nehmen Sie beim nächsten Mal nicht etwa die doppelte Menge ein, sondern fahren Sie mit der Einnahme, wie von Ihrem Arzt verordnet oder wie oben beschrieben,23,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wann zahlt die Unfallversicherung?
Die Unfallversicherung zahlt in der Regel, wenn ein Unfall passiert ist und dadurch eine körperliche oder psychische Beeinträchtigung entstanden ist. Dabei ist es wichtig, dass der Unfall direkt zu der Verletzung geführt hat und nicht durch andere Umstände verursacht wurde. Zudem muss der Unfall während der versicherten Tätigkeit oder auf dem direkten Weg zur Arbeit passiert sein. Es ist ratsam, den Unfall umgehend der Versicherung zu melden und alle notwendigen Unterlagen vorzulegen, um eine schnelle Bearbeitung des Falls zu gewährleisten. Letztendlich entscheidet die Versicherung anhand der vorliegenden Informationen, ob und in welcher Höhe Leistungen ausgezahlt werden. **
-
Was ist Taggeld Unfallversicherung?
Was ist Taggeld Unfallversicherung? Die Taggeld Unfallversicherung ist eine spezielle Versicherung, die im Falle eines Unfalls eine finanzielle Entschädigung in Form eines Taggeldes bietet. Dieses Taggeld wird täglich ausgezahlt und soll dazu dienen, Einkommensverluste aufgrund von Arbeitsunfähigkeit infolge eines Unfalls auszugleichen. Die Höhe des Taggeldes und die Dauer der Auszahlung können je nach Vertrag und Versicherungsunternehmen variieren. Die Taggeld Unfallversicherung ist eine sinnvolle Ergänzung zur herkömmlichen Unfallversicherung, da sie zusätzliche finanzielle Sicherheit bietet. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.